離婚して母子家庭になった方が国民健康保険に加入する場合に気になるのは、その保険料ではないでしょうか。
残念ながら国民健康保険料は「母子家庭だから・・・」という理由で、保険料が免除になったり、減額になることはありません。ただ、収入の少ない世帯には、国民健康保険料が減額される軽減制度があります。
そこで今回は、国民健康保険料の軽減について、母子家庭のケースを対象に保険料の計算方法をまとめました。
また、「離婚後の国民健康保険料はどのように決まるのか?」私の住んでいる市区町村に問い合わせて確認したこともまとめましたので、「この保険料は妥当なのか?」「離婚後の保険料が高すぎる!?」という方は、是非!参考にしてみてください。
国民健康保険料の内訳を確認
国民健康保険料を計算する前に、まず、国民健康保険料はどのように決まるのか?その内訳から確認してきましょう。
国民健康保険料は、下の図のように「医療分保険料」「支援分保険料」「介護分保険料(※)」を加入者ごとに計算し、世帯で合算して算出されています。
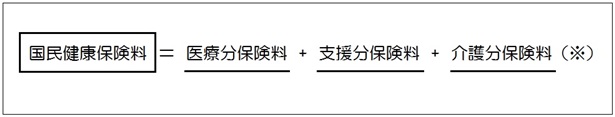
- 医療分保険料
医療給付費などに充てられる費用で国保加入者全員が対象 - 支援分保険料
後期高齢者の医療給付費を支援するため保険料で国保加入者全員が対象 - 介護分保険料(※)
40歳以上~65歳未満の国保加入者だけが対象
そして、この「医療分保険料」「支援分保険料」「介護分保険料」は、下の図のように「所得割」と「均等割」で構成されています。(※自治体によっては所得割、均等割の他に「平等割」が設けられている場合もあります。)
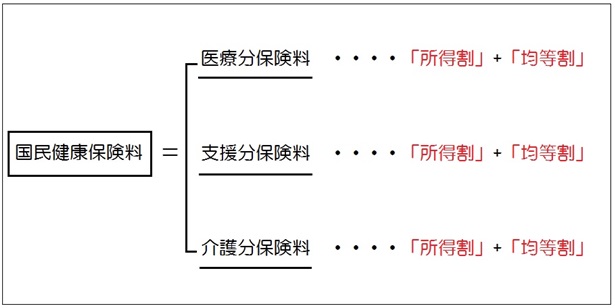
なので、この 「所得割」と「均等割」を計算すれば保険料を確認することができます。
※令和8年度からは、これに「子ども・子育て支援金分」(加入者全員が対象。ただし18歳未満の子どもの均等割は0円)が加わりました。
国民健康保険には扶養という概念がないため、小さいお子さん(0歳~)にも保険料(均等割や平等割)が発生します。
母子家庭の国民健康保険料の計算方法
それでは、国民健康保険料の計算方法を解説していきます。ご自身の保険料が妥当なのか?確認してみてください。
今回は以下のモデルケースを使って計算方法を解説していきます。
<今回のモデルケース>
シングルマザーAさん(子ども1人)
住まい:東京都世田谷区
職業:パート
年齢:32歳
世帯人数:2人(子ども5歳と2人暮らし)
前年の年収:160万円(令和7年)⇒総所得金額(給与所得控除後の金額)95万円
母子家庭の国民健康保険料は、以下の順で計算していきます。
①前年の総所得金額を確認する
↓
②軽減判定を確認する
↓
③賦課基準額(算定基礎額)を計算する
↓
④国民健康保険料を計算する
では、①~④について詳しく確認していきましょう。
①前年の総所得金額を確認する
まず、前年の総所得金額を確認しましょう。
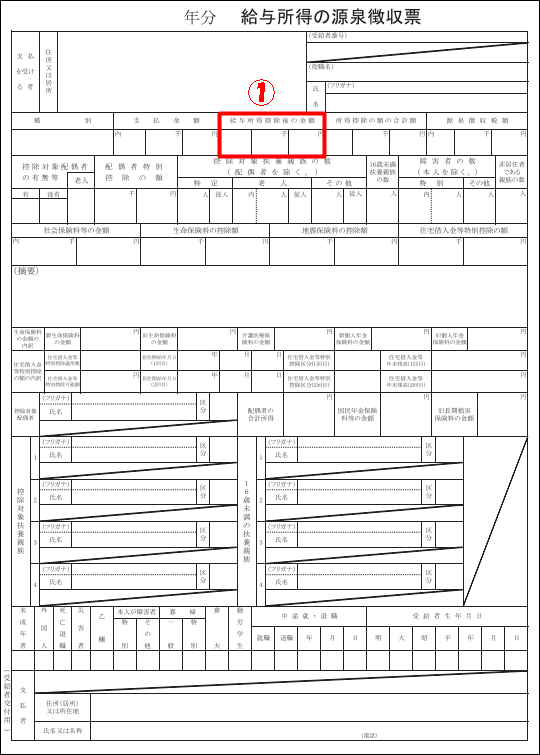
<給料収入の方の場合>
源泉徴収票の①「給与所得控除後の金額」です。
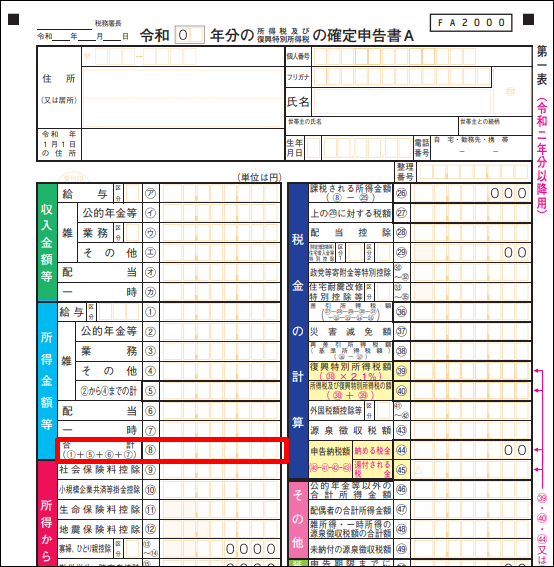
<個人事業主の方の場合>
確定申告書の「所得金額の合計」です。
無職で収入がない場合でも保険料は発生します。前年は収入がなかったという方はこちらの記事で解説していますので、参考にしてみてください。
■【令和8年度版】無職・専業主婦・子どもの国民健康保険料はいくら?計算方法を確認
②軽減判定を確認する
国民健康保険料は(世帯の)収入によって、保険料の「軽減」が適用される場合があります。そのため、ここでは、「国民健康保険料の軽減が適用されるか?」を確認します。
加入者数と給与所得者の数、①で確認した前年の総所得金額が下記の基準以下なら、均等割(加入者1人ごとにかかる保険料)が7割・5割・2割軽減されます。
<令和8年度>
| 軽減割合 | 前年の総所得金額の合計がこの金額以下 |
|---|---|
| 7割軽減 | 43万円+10万円×(給与所得者等の数-1) |
| 5割軽減 | 43万円+31万円×加入者数+10万円×(給与所得者等の数-1) |
| 2割軽減 | 43万円+57万円×加入者数+10万円×(給与所得者等の数-1) |
※住民票の世帯主が国保に入っていない場合(擬制世帯主)も、その世帯主の所得が合算されます(後で説明する「離婚後の保険料」に関係します)。
収入がないのに保険料が高い!?と思った方、「住民税の申告を忘れていませんか?」収入がゼロだからといって、住民税の申告をしていないと「国民健康保険料の軽減」は適用されません。
こちらの記事で手続き方法をまとめていますので、良かったら参考にしてみてください。
■【令和8年度版】非課税証明書の発行:無職で収入がなく申告をしていない場合は?
それでは、シングルマザーAさんのケースで確認してみましょう。Aさんは子どもと2人暮らしなので加入者数は2人、給与所得者はAさんのみなので1人、前年(令和7年)の総所得は95万円です。
5割軽減の基準は「43万円+31万円×2人=105万円」。Aさんの所得95万円はこれ以下なので、Aさんの世帯は「5割軽減」になります。
③賦課基準額(算定基礎額)を計算する
続いて、所得割の計算のもとになる「賦課基準額」を計算します。
賦課基準額=前年の総所得金額-基礎控除額(43万円)
Aさんの場合、95万円-43万円=52万円です。
④国民健康保険料を計算する
令和8年度から、国民健康保険料は「基礎(医療)分」「後期高齢者支援金分」「介護分(40~64歳の方のみ)」に、新しく「子ども・子育て支援金分」が加わりました。Aさんは32歳なので介護分はかかりません。
保険料率は自治体ごとに違います。ここでは世田谷区の令和8年度の保険料率で計算します。
| 区分 | 所得割 | 均等割(1人あたり) |
|---|---|---|
| 基礎(医療)分 | 賦課基準額×7.51% | 47,600円 |
| 後期高齢者支援金分 | 賦課基準額×2.80% | 17,600円 |
| 介護分(40~64歳) | 賦課基準額×2.43% | 17,800円 |
| 子ども・子育て支援金分 | 賦課基準額×0.27% | 1,873円(18歳未満の子どもは0円) |
基礎(医療)分
所得割:52万円×7.51%=39,052円
均等割:47,600円の5割軽減で、Aさん23,800円。子どもは5割軽減後の23,800円がさらに半分(未就学児の軽減)で11,900円。合計35,700円
基礎分の合計:39,052円+35,700円=74,752円
後期高齢者支援金分
所得割:52万円×2.80%=14,560円
均等割:17,600円の5割軽減で、Aさん8,800円、子ども(未就学児)4,400円。合計13,200円
支援金分の合計:14,560円+13,200円=27,760円
子ども・子育て支援金分
所得割:52万円×0.27%=1,404円
均等割:1,873円の5割軽減で、Aさん約936円。子どもは18歳未満なので0円
子ども・子育て支援金分の合計:約2,340円
国民健康保険料の合計
74,752円+27,760円+約2,340円=約104,850円
シングルマザーAさん親子の令和8年度の国民健康保険料(年額)は約10万5千円、1か月あたり約8,700円です。(円未満などの端数の扱いは自治体によって違います。正確な金額は、世田谷区なら区のホームページの「国民健康保険料試算システム」で確認できます。)
最近、離婚⇒国保に加入した方で、「計算したけど、、、保険料が高すぎる!」という方は、以下のケースが考えられます。
離婚後の国民健康保険料はどのように決まるの?
離婚後、国民健康保険に加入した場合、保険料は前年の収入で計算されることになっています。例えば、専業主婦だった妻が離婚後、母子家庭になる場合、妻は収入が0円のため、基本的には保険料の「軽減」が適用されます。
ですが、、、、
中には、この「軽減」が適用されず、納付書の保険料を見てビックリ!というケースも発生しています。。。
そこで、私の住んでいる市区町村に「離婚後の国民健康保険料はどのように決まるのか?」を確認したところ、離婚後、国保に加入するタイミングが重要!ということがわりました。
以下のケースで解説していきます。
<離婚前>
夫:勤務先の健康保険に加入していた
妻:専業主婦(収入0円)夫の扶養に入っていた
子:(5歳)夫の扶養に入っていた
<離婚後>
妻:国民健康保険に加入
子:国民健康保険に加入
このケースで注意したいのが「住民票の世帯主」です。離婚しても、住民票の上で元夫が世帯主のまま(同じ世帯のまま)になっていると、元夫は国保に入っていなくても「擬制世帯主」として扱われ、元夫の前年の所得も合わせて軽減判定されます。
そのため「軽減」が適用されず、保険料が高くなっている場合があります。元夫と別に暮らす場合は転居届(または世帯変更届)で、自分が世帯主の世帯にしてから国保に加入しましょう。
そのため、納付書の金額が高い場合は、一度お住まいの市区町村窓口で確認することをおすすめします。
すでに高い保険料の納付書が届いた場合も、世帯を分けたことが確認できれば「妻と子」の世帯で保険料が計算し直され、軽減判定もしてもらえます。
おわりに
中には、「軽減されても今すぐには払えない・・・」という方もいると思います。国民健康保険料は分割納付の相談も受け付けてくれますので、すぐに支払えない場合は、一度お住まいの市区町村の窓口で相談してみてください。
先日、「母子家庭の場合、国民年金は免除になるのか?」という質問をいただいたので記事にまとめました。良かったらこちらの記事も合わせて読んでみください。
それでは今日も最後までお読みいただきありがとうございました。