この記事では、令和7年分から年末調整の書類に加わった「給与所得者の特定親族特別控除申告書」の書き方と記入例をご紹介させていただきます。
大学生などの子どもがアルバイトをしていて、年収が136万円を超えそうな方は、この欄を書くことで税金が安くなる可能性があります。記事前半で「特定親族特別控除」の仕組みを、記事後半で書き方・記入例をまとめましたので是非参考にしてみてください。
(当記事の記入例設定)年末調整を行うのは父親で、給与収入500万円のみ。大学生の長男(20歳)がアルバイトをしていて、令和8年の給与収入は150万円の見込み。※記入例の氏名・住所・個人番号は架空のものです。
【各記入例の共通項目】
※個人番号を記載するかしないかは会社により方針が異なるため、お勤めの会社の指示に従ってください。
※書類左上(所轄税務署長等、給与の支払者の名称・法人番号・所在地)は原則記入不要ですが、会社から記入指示がある場合は、指示に従ってください。
特定親族特別控除とは
特定親族特別控除とは、19歳以上23歳未満の子どもなどの所得が扶養の基準を少し超えてしまった場合でも、親の所得から一定額を差し引けるようにした控除です。令和7年分から始まりました。
以前は、19歳~22歳の子どもの所得が基準を1円でも超えると、親は63万円の扶養控除(特定扶養親族)を受けられなくなり、親の税金が一気に増えていました。そこで、子どもの所得が増えても親の控除が段階的に減っていく仕組みとして作られたのが特定親族特別控除です。
特定親族の条件
「特定親族」とは、次の条件すべてに当てはまる人です。
- あなたと生計を一にする親族(配偶者や青色事業専従者等は除く)
- 年齢19歳以上23歳未満(令和8年分は平成16年1月2日~平成20年1月1日生まれ)
- 合計所得金額が62万円超123万円以下(給与収入のみなら136万円超197万円以下)
※令和7年分は「58万円超123万円以下」でしたが、令和8年分は扶養の基準が62万円に上がったのにあわせて「62万円超123万円以下」になりました。
特定扶養親族との違い
19歳~22歳の子どもの所得によって、親が受けられる控除と記入する書類は次のように変わります。
| 子どもの合計所得金額 (給与収入のみの場合) | 親が受けられる控除 | 記入する書類 |
|---|---|---|
| 62万円以下 (136万円以下) | 扶養控除(特定扶養親族)63万円 | 扶養控除等(異動)申告書 |
| 62万円超123万円以下 (136万円超197万円以下) | 特定親族特別控除 3万円~63万円 | 特定親族特別控除申告書 |
| 123万円超 (197万円超) | なし | ― |
特定親族特別控除の控除額
控除額は、特定親族の合計所得金額に応じて次のように変わります。
| 特定親族の合計所得金額 | 給与収入のみの場合の目安 | 控除額 |
|---|---|---|
| 62万円超85万円以下 | 136万円超159万円以下 | 63万円 |
| 85万円超90万円以下 | 159万円超164万円以下 | 61万円 |
| 90万円超95万円以下 | 164万円超169万円以下 | 51万円 |
| 95万円超100万円以下 | 169万円超174万円以下 | 41万円 |
| 100万円超105万円以下 | 174万円超179万円以下 | 31万円 |
| 105万円超110万円以下 | 179万円超184万円以下 | 21万円 |
| 110万円超115万円以下 | 184万円超189万円以下 | 11万円 |
| 115万円超120万円以下 | 189万円超194万円以下 | 6万円 |
| 120万円超123万円以下 | 194万円超197万円以下 | 3万円 |
子どもの所得が85万円以下(給与収入159万円以下)であれば、控除額は特定扶養親族と同じ63万円です。つまり、子どもの年収が136万円を少し超えたくらいなら、親の税金は変わりません。
特定親族特別控除申告書の書き方と記入例
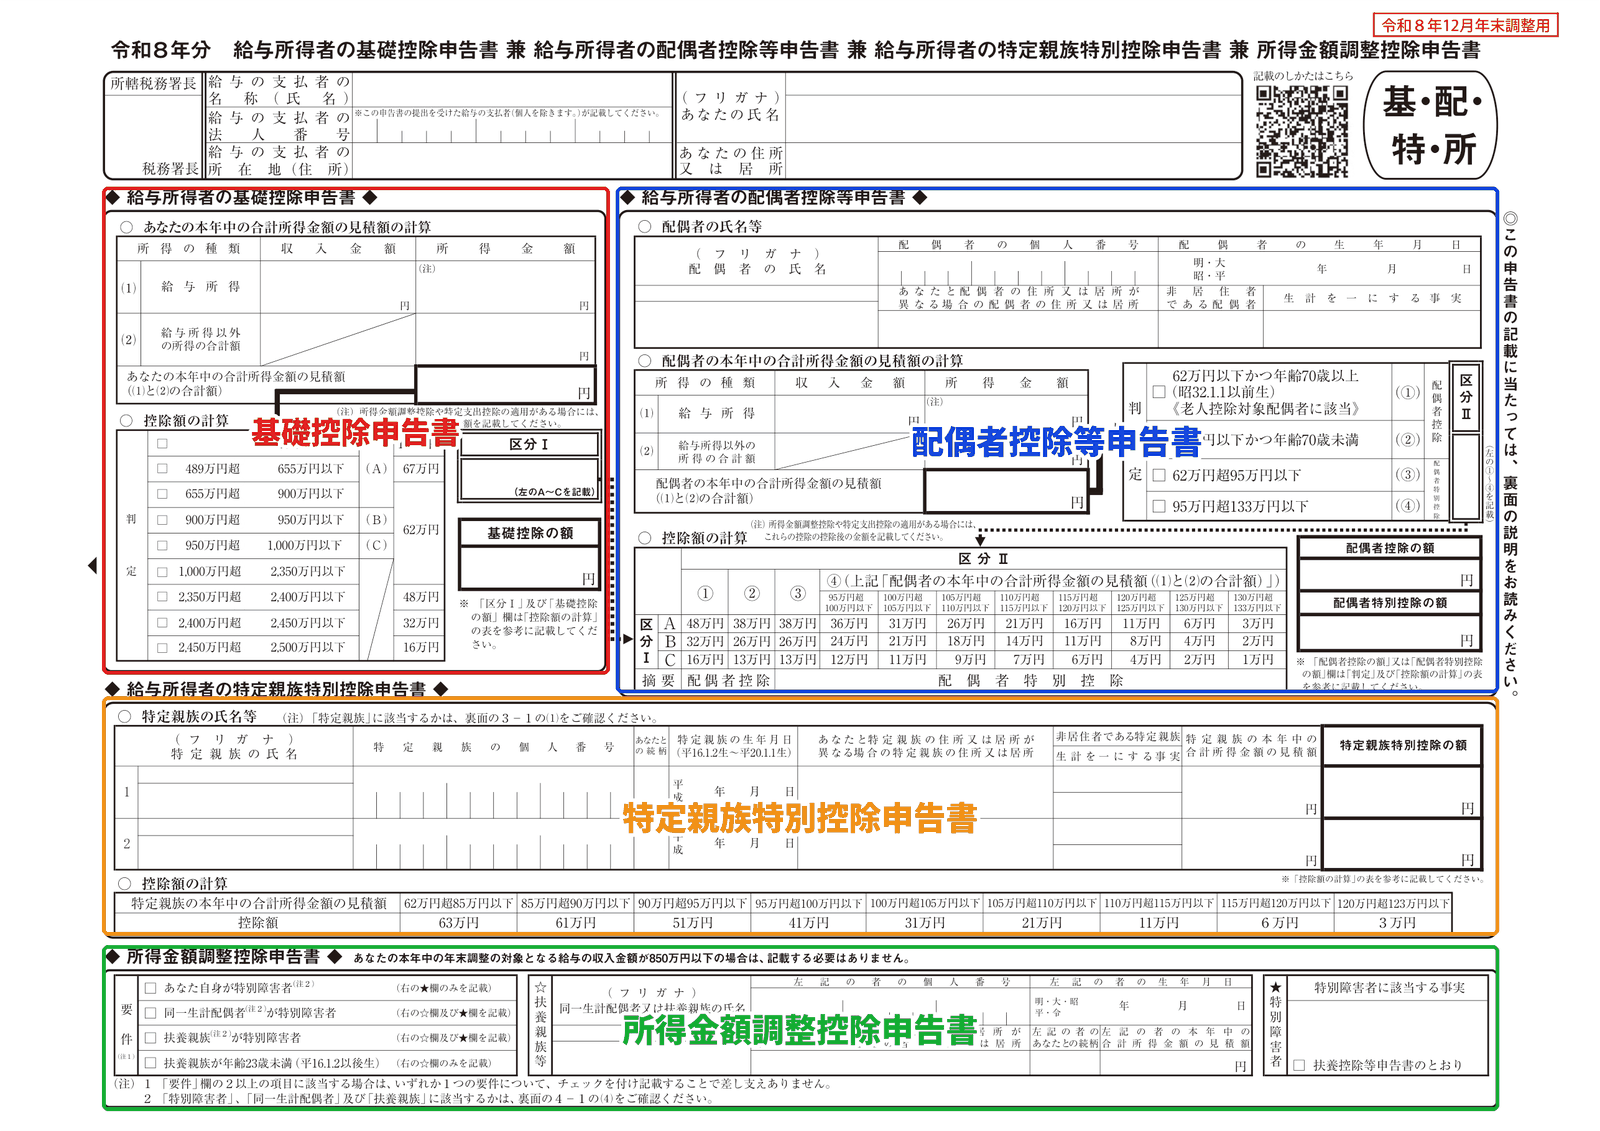
特定親族特別控除申告書は、「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」という長い名前の用紙の中の、下記画像オレンジ枠の部分です。
右上の氏名・住所欄と基礎控除申告書の書き方は、こちらの記事をご参照ください。
■給与所得者の基礎控除申告書の書き方・記入例
それでは、特定親族特別控除申告書の部分を書いていきましょう。
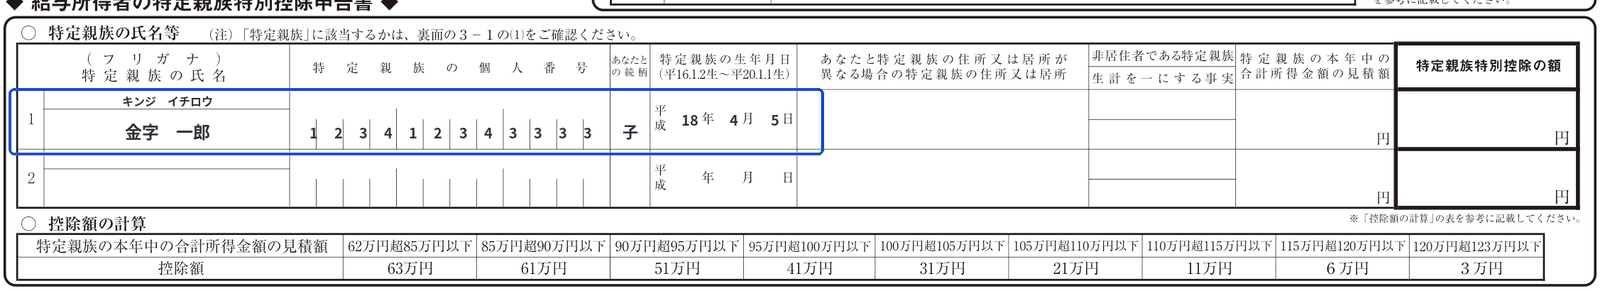
(1)特定親族の氏名等
まずは、特定親族(子ども)の氏名・フリガナ・個人番号・あなたとの続柄・生年月日を記入します。住所は同居なら書かなくてOK。別居の場合のみ記入してください。
(2)特定親族の本年中の合計所得金額の見積額
続いて、子どもの今年(令和8年1月~12月)の合計所得金額の見積額を計算します。アルバイトの給与だけの場合は、給与収入(見込み額)を次の表に当てはめて計算します。※手取りではなく額面の総支給額で計算します。通勤交通費は原則含みません。
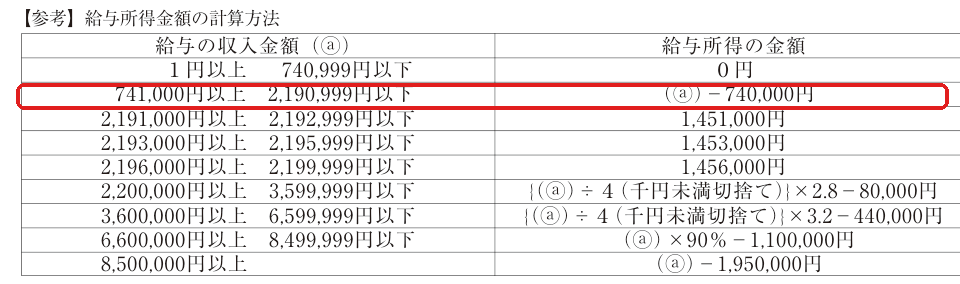
※国税庁:令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書の裏面より引用。
今回の記入例では、長男の給与収入が150万円で、上の表の赤枠(741,000円以上2,190,999円以下)に該当するので、
給与所得の金額=1,500,000円-740,000円=760,000円
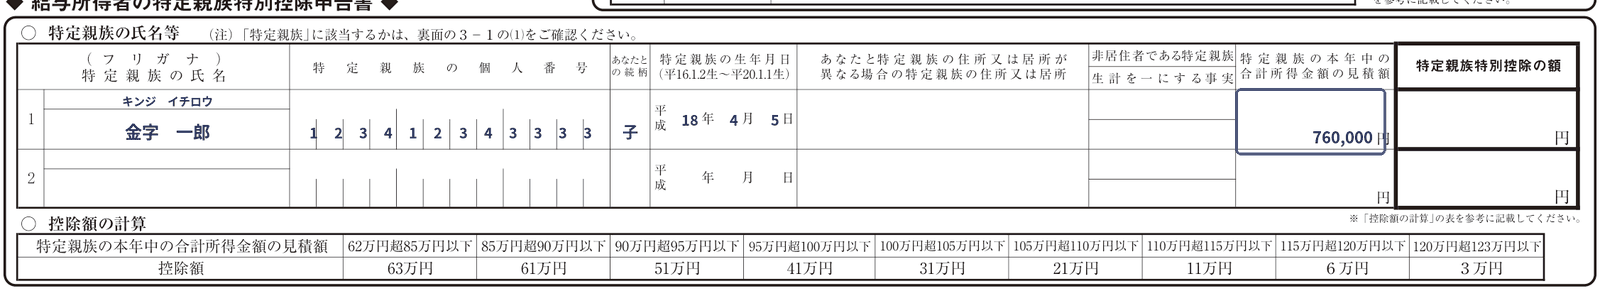
この760,000円を「特定親族の本年中の合計所得金額の見積額」に記入します。
(3)特定親族特別控除の額
最後に、下の「控除額の計算」の表から控除額を探します。合計所得金額の見積額が76万円なので「62万円超85万円以下」に該当し、控除額は63万円です。「特定親族特別控除の額」に630,000と記入します。
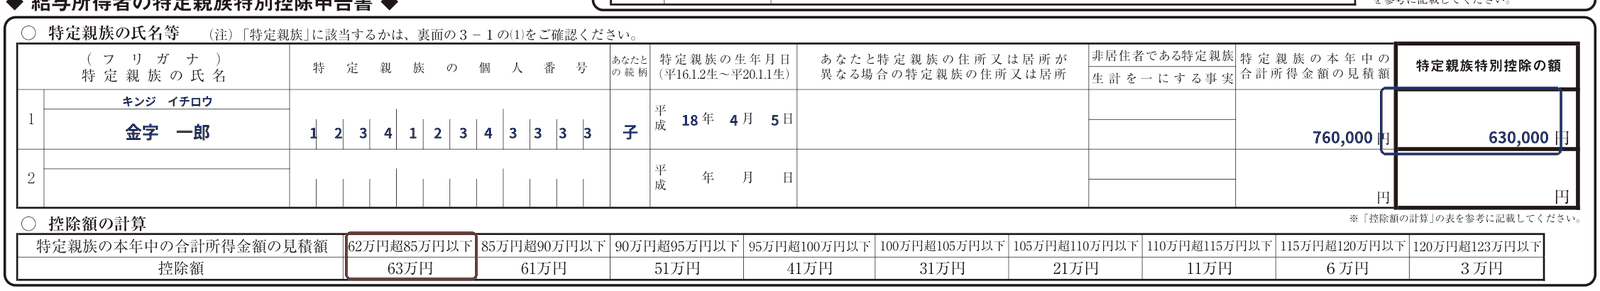
これにて完成です。
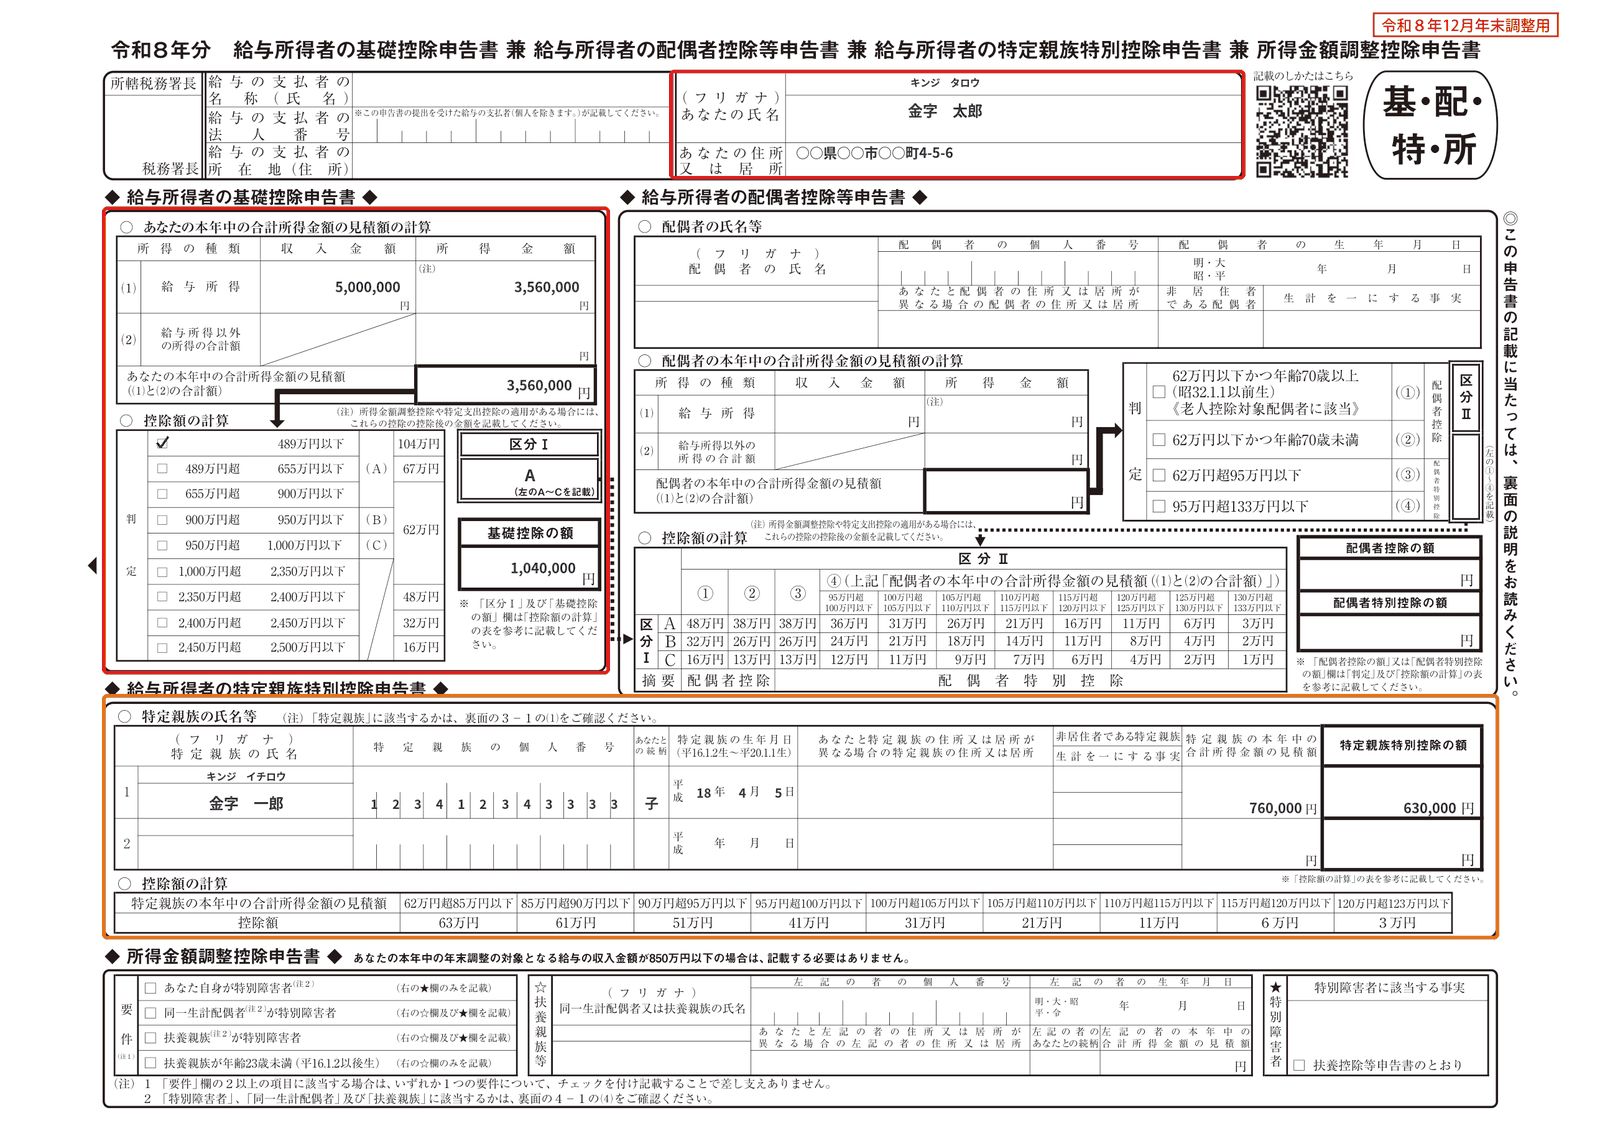
※子どもの所得が62万円以下(給与収入136万円以下)の場合は、この欄には書きません。扶養控除等(異動)申告書に「特定扶養親族」として記入してください。
扶養控除等(異動)申告書の「特定親族」欄も確認
令和8年分から、扶養控除等(異動)申告書の「控除対象扶養親族」の欄に「特定親族」のチェック欄が加わりました。
特定親族のうち、合計所得金額の見積額が100万円以下(給与収入のみなら174万円以下)の人は、扶養控除等(異動)申告書にも記入して「特定親族」にチェックを入れます。こうしておくと、毎月の給与から引かれる税金(源泉徴収税額)を計算するときにも、扶養親族と同じように人数に数えてもらえます。
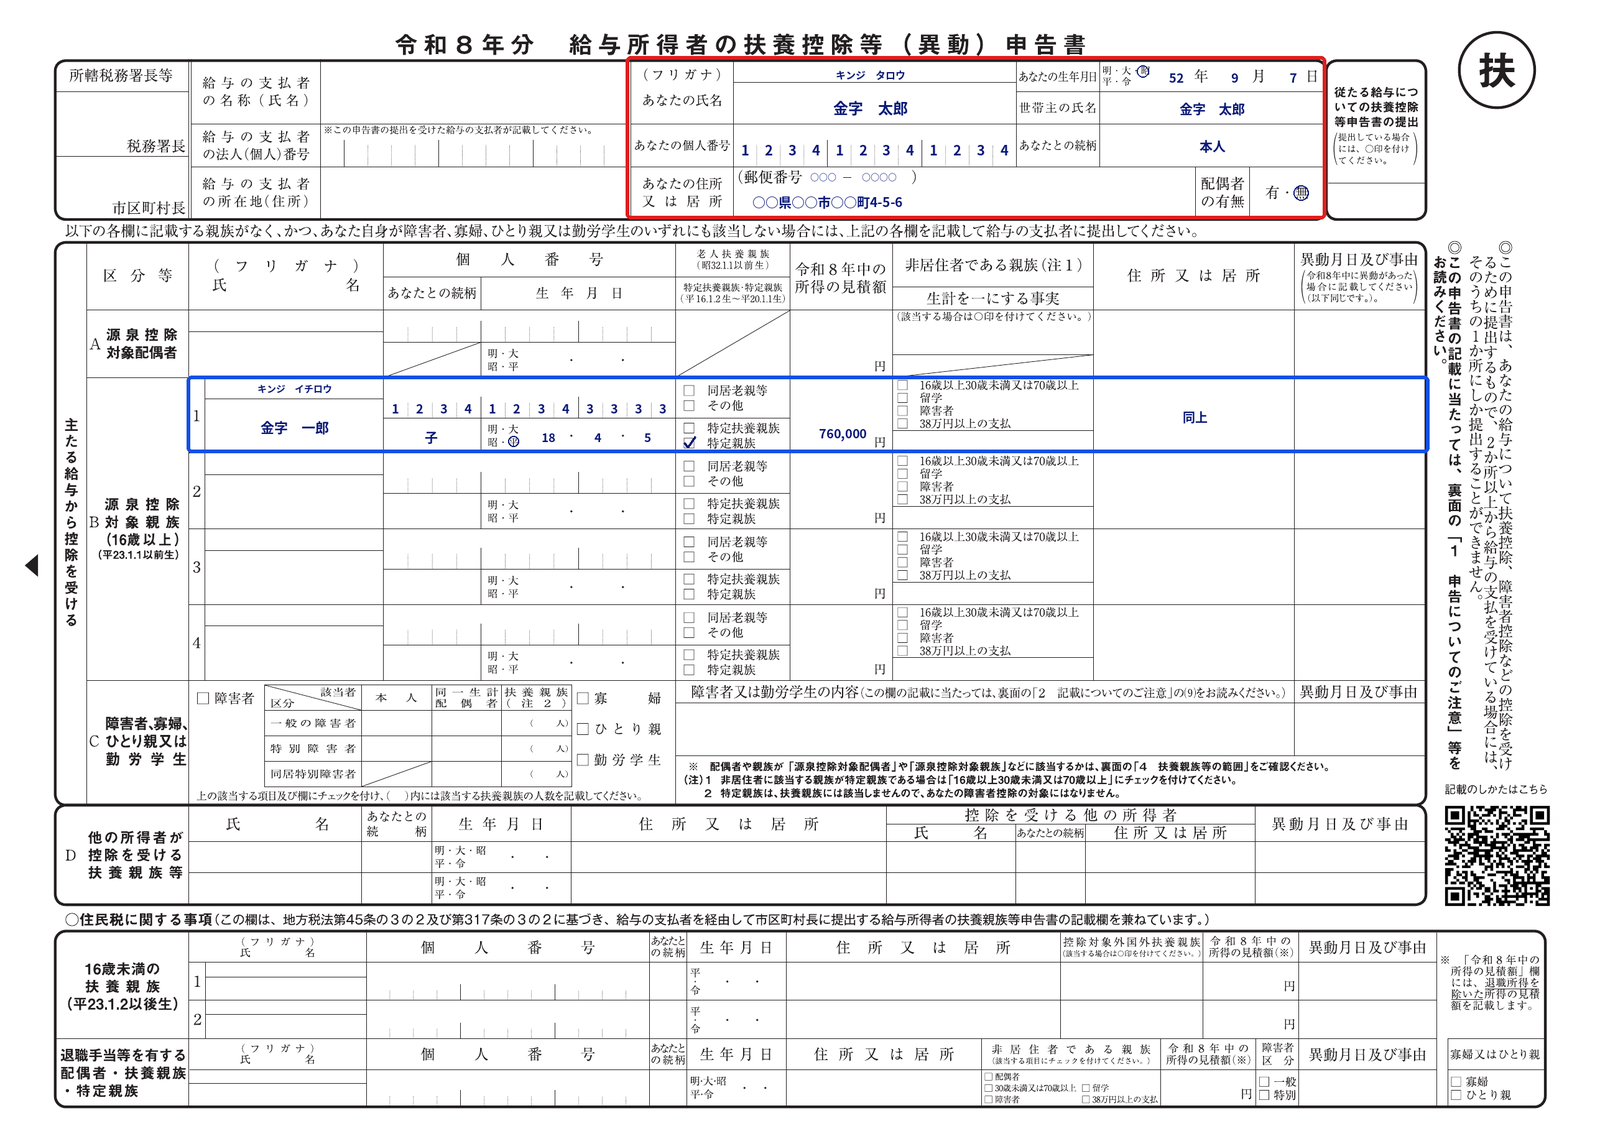
ただし、扶養控除等(異動)申告書に記入しただけでは、年末調整で特定親族特別控除は受けられません。年末調整で控除を受けるには、必ず上で説明した特定親族特別控除申告書も記入してください。
※今年(令和8年)の年末調整では、来年用の「令和9年分」の扶養控除等(異動)申告書も渡されることが多いと思います。令和9年分は、子どもの来年の所得の見込みで判断して記入します。扶養控除等(異動)申告書の書き方は、こちらの記事も参考にしてみてください。
■年末調整、扶養控除申告書記入例4つ(独身者用)正しい書き方を解説
子どものアルバイト収入で気を付けたいこと
特定親族特別控除は「親の税金」の話です。子どものアルバイト収入が増えると、このほかに次のような点も変わってきます。
- 子ども自身の所得税・住民税
- 親の会社の健康保険の扶養(19歳~22歳は年収150万円未満が基準)
- 子ども自身の勤労学生控除
詳しくは、こちらの記事でまとめていますので合わせてご参照ください。
■学生アルバイトの103万の壁はもうない?今の年収の壁とデメリット、交通費の扱いも確認
■学生アルバイトが130万(19~22歳は150万)超えたら、いくら損する?何にいくら払う?
■学生必見!年末調整、勤労学生控除の書き方と記入例。添付書類も確認
おわりに
お疲れ様でした。以上が、令和8年分「給与所得者の特定親族特別控除申告書」の書き方と記入例になります。
19歳~22歳の子どもの年収が136万円を超えても、197万円以下であれば親は控除を受けられます。特に年収159万円以下なら控除額は63万円のままなので、書き忘れのないようにしましょう。
年末調整の書き方でお困りの方は、ケース別に記入例をまとめたこちらの記事も参考にしてみてください。
【参考記事】
■年末調整書類の書き方・記入例ケース別まとめ